Actualidad
¿Por qué ardieron tres casas en Morata de Tajuña?

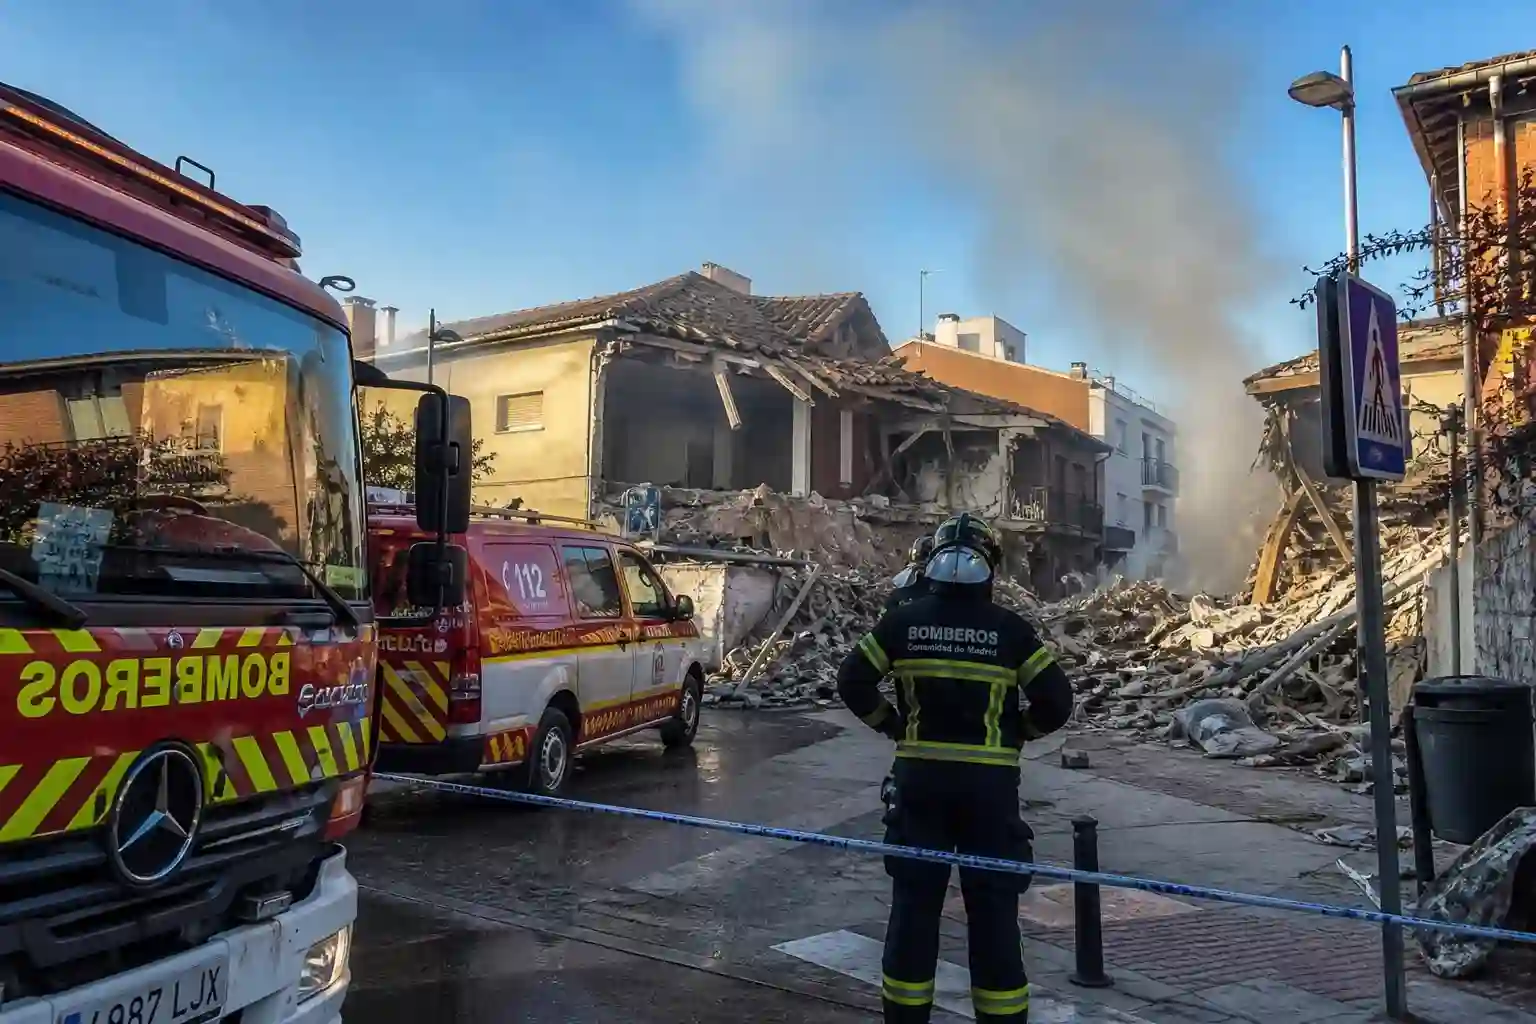
Tres casas caen por un incendio en Morata de Tajuña: causas abiertas, vecinos en alerta y la gran duda sobre seguros y responsabilidades.
El incendio declarado este martes en Morata de Tajuña provocó el derrumbe de tres viviendas unifamiliares en la calle de la Vía, en una zona próxima al colegio, sin heridos ni personas atrapadas bajo los escombros. Es el dato que más pesa, casi como una piedra fría entre tanta columna de humo: las casas estaban vacías en el momento del desplome y los equipos de emergencia no han tenido que rescatar a nadie entre los restos. La causa, sin embargo, sigue sin estar aclarada. Se habla de una explosión vinculada al derrumbe, pero no de su origen probado. Y esa diferencia, aunque parezca de notario aburrido, lo cambia todo: no es lo mismo un fuego eléctrico, una fuga de gas, una negligencia doméstica, una instalación defectuosa o un problema estructural que nadie había visto venir.
Lo ocurrido activa ahora varias capas a la vez. La primera es la seguridad inmediata, con bomberos, SUMMA 112 en preventivo, Guardia Civil y Policía Local ordenando la zona, revisando el riesgo y evitando que el humo se convierta en otro enemigo silencioso. La segunda es la habitabilidad: esas viviendas no se pisan hasta que los técnicos digan que se puede, y si hay riesgo de ruina, grietas, brasas ocultas o estructuras tocadas, la puerta deja de ser una puerta y pasa a ser una línea roja. La tercera es la más incómoda, la del dinero. Quién paga no se decide por intuición ni por enfado vecinal, sino por peritajes, pólizas de seguro, origen del incendio y responsabilidad demostrada. El drama tiene llamas; la factura, papeles.
Un fuego en una zona sensible del municipio
El aviso movilizó a varias dotaciones de Bomberos de la Comunidad de Madrid, que acudieron a Morata de Tajuña para extinguir un incendio que acabó con tres viviendas unifamiliares derrumbadas. El suceso se situó en la calle de la Vía, con referencias municipales a una zona próxima al colegio. No hablamos de una nave aislada en mitad de la nada, sino de un entorno urbano, con casas, calles estrechas, equipamientos públicos y vecinos mirando desde detrás de las ventanas con esa mezcla de miedo y curiosidad que dejan los incendios grandes. El humo no entiende de lindes catastrales.
El Ayuntamiento pidió a residentes de la calle de la Alegría, la calle de la Vía y la Travesía de la Alegría que cerraran puertas y ventanas y extremaran las precauciones por el riesgo para la salud derivado del humo. Es una instrucción sencilla, casi doméstica, pero fundamental: en un incendio de vivienda no solo arden muebles, cortinas o vigas; arden plásticos, pinturas, aislantes, barnices, cables, tejidos tratados, electrodomésticos. Lo que sube al aire no es humo de chimenea de postal. Puede ser una sopa negra de partículas y gases irritantes.
También quedaron afectados, al menos de forma preventiva, espacios como el Polideportivo Municipal, la Casa de la Cultura y el CEIP Claudio Vázquez, clausurados hasta nuevo aviso según las indicaciones difundidas por el consistorio. Esa decisión no significa necesariamente que todos esos edificios hayan sufrido daños directos. Significa que el perímetro de seguridad manda, y que cuando hay humo, riesgo estructural o trabajo de bomberos en marcha, la prudencia no es una virtud de sobremesa: es una orden práctica.
Qué se sabe del derrumbe y qué todavía no
La secuencia conocida es dura y bastante clara en su parte inicial: un incendio se declara en una vivienda, el fuego se desarrolla, se produce una explosión o un episodio violento asociado al siniestro, y tres casas acaban derrumbadas. Los servicios de emergencia han confirmado que no había heridos ni personas atrapadas. Hasta ahí, terreno firme. A partir de ahí empieza el barro, porque la causa concreta no está determinada públicamente.
Conviene decirlo sin adornos: no se sabe todavía por qué empezó el incendio. No se sabe si la explosión fue de gas, de algún elemento inflamable, de una acumulación de gases de combustión, de una instalación concreta o de otra causa técnica. En sucesos así, la palabra “explosión” se usa muchas veces para describir el efecto visible —un estallido, un desplome súbito, una onda de presión, una pared que cede—, pero el origen exige investigación. El periodismo serio no convierte el ruido en sentencia. Para eso ya están las tertulias con ceja levantada.
Los bomberos suelen trabajar primero con una prioridad elemental: apagar, contener, rescatar, asegurar. Después llega la fase más lenta, menos televisiva, de inspección. Se mira dónde ardió con mayor intensidad, cómo avanzaron las llamas, qué instalaciones había, qué elementos han resistido y cuáles no, si había botellas, depósitos, cuadros eléctricos, acometidas, butano, gas canalizado, materiales de obra o cualquier otro factor relevante. A veces el origen aparece rápido. Otras, queda enterrado entre vigas calcinadas, cascotes y agua sucia.
En Morata de Tajuña, el hecho de que se hayan derrumbado tres viviendas sugiere una afectación severa, pero no permite señalar culpables. Una estructura puede caer por calor extremo, por onda expansiva, por fallo previo agravado por el incendio, por propagación entre inmuebles adosados o por una combinación de causas. La realidad, como siempre, no tiene la cortesía de venir ordenada en columnas.
Las casas vacías y el primer riesgo: volver demasiado pronto
Que las viviendas estuvieran vacías durante el derrumbe evita una tragedia humana, pero no cierra el problema. Una casa destruida sigue teniendo vida alrededor: propietarios, posibles residentes, vecinos colindantes, suministros cortados, vehículos, documentos, mascotas, enseres, medicamentos, ropa, recuerdos. La vivienda no es solo ladrillo y póliza. Es el sitio donde alguien guarda los abrigos, la vajilla, la foto torcida de un bautizo, las facturas que nunca se tiran. Cuando se cae, no cae solo una estructura.
La pregunta inmediata para los afectados es cuándo podrán entrar. La respuesta, aunque fastidie, suele ser: cuando lo autoricen los técnicos. No antes. Tras un incendio con derrumbe puede haber brasas ocultas, gases, paredes inestables, forjados debilitados, cubiertas a punto de ceder y objetos suspendidos en equilibrio absurdo, como si la casa hubiera quedado congelada en mitad de una caída. Entrar a por un bolso o unos papeles puede parecer razonable desde la acera; desde dentro, puede ser una ruleta.
El Ayuntamiento y los servicios de emergencia son quienes gestionan el perímetro inicial, mientras los técnicos municipales o especialistas en edificación determinan si procede apuntalar, desalojar fincas colindantes, demoler restos inestables o mantener clausurada la zona. En paralelo, las aseguradoras —si existen pólizas— mandarán peritos. Y ahí empieza una coreografía lenta: bomberos, técnicos, seguros, propietarios, posibles inquilinos, quizá juzgado si se aprecia delito o si hay reclamaciones cruzadas. Nada glamuroso. Todo necesario.
Para los ocupantes habituales, si los había, el primer frente será dónde dormir y cómo recuperar lo básico. Si una vivienda queda inhabitable, lo normal es acudir al propietario si se trata de alquiler, al seguro propio si se dispone de cobertura de asistencia o alojamiento temporal, y a los servicios sociales municipales si no existe una solución inmediata. Las administraciones pueden atender la emergencia social, pero eso no significa que asuman automáticamente el coste patrimonial del siniestro. Una cosa es el auxilio. Otra, la indemnización.
De quién es la culpa: la palabra que todos quieren
La culpa, en un incendio, no nace del humo. Se prueba. Puede haber responsabilidad de un ocupante si se demuestra una negligencia: una estufa mal usada, una vela abandonada, una instalación manipulada sin permiso, una sobrecarga eléctrica evidente, un aparato peligroso, una obra imprudente. Puede recaer en el propietario si el origen está en falta de mantenimiento, defectos conocidos, instalaciones deficientes o reparaciones necesarias nunca acometidas. Puede apuntar a un tercero si hubo intervención externa, una empresa, una obra cercana, un suministro defectuoso o un producto con fallo. También puede no quedar atribuida a nadie de forma concluyente. Sí, también pasa. Y mucho.
En viviendas alquiladas, el Código Civil coloca sobre el arrendatario una responsabilidad relevante por el deterioro o pérdida de la cosa arrendada, salvo que pruebe que ocurrió sin culpa suya. Traducido al idioma de cocina: si un piso alquilado se quema, el inquilino no queda automáticamente libre de toda sospecha, pero tampoco queda condenado por respirar cerca de las llamas. Debe analizarse qué ocurrió, quién tenía el control de la vivienda, qué originó el fuego y si hubo o no diligencia.
La Ley de Arrendamientos Urbanos añade otra pieza: el propietario debe realizar las reparaciones necesarias para conservar la vivienda en condiciones de habitabilidad, salvo que el deterioro sea imputable al arrendatario. Si las obras o una decisión de la autoridad hacen inhabitable la casa, el inquilino puede suspender el contrato o desistir, y la suspensión implica paralizar el plazo contractual y la obligación de pagar renta mientras duren las obras. Si la finca se pierde por causa no imputable al arrendador o hay declaración firme de ruina, el contrato puede extinguirse. Aquí no hay épica: hay habitabilidad, renta, reparación y prueba.
Por eso, ante la pregunta de quién paga, la respuesta honrada no cabe en un grito. Paga quien esté obligado por contrato, por seguro o por responsabilidad civil demostrada. Si el incendio fue fortuito y el propietario tiene seguro de hogar con cobertura de continente, la aseguradora del dueño puede cubrir los daños de la estructura, según condiciones y límites. Si había inquilinos con seguro de contenido, ese seguro puede responder por muebles, ropa, aparatos y objetos personales. Si se demuestra negligencia de alguien, su seguro de responsabilidad civil —si lo tiene— puede acabar pagando o recibiendo una reclamación. Y si no hay seguro suficiente, queda la vía de reclamación patrimonial o judicial. Lenta. Cara. Desagradable.
Seguros: continente, contenido y letra pequeña
En incendios de vivienda, el seguro divide el mundo en dos palabras feas pero útiles: continente y contenido. El continente es la casa como estructura: paredes, techos, instalaciones fijas, suelos, puertas, ventanas, elementos constructivos. El contenido son las cosas de dentro: muebles, ropa, electrodomésticos no fijos, ordenadores, libros, joyas si están declaradas, utensilios, pequeños objetos. Cuando arde una vivienda, cada parte mira a una póliza distinta. El propietario suele asegurar el continente; el residente, si es prudente, asegura su contenido. Y si hay alquiler, conviene que el inquilino tenga además responsabilidad civil locativa, esa cobertura que puede salvarle de una ruina si el daño a la vivienda se le atribuye.
El problema es que muchas familias descubren esta arquitectura del seguro cuando ya hay olor a quemado. Un dueño cree que su póliza cubre “todo” porque paga una cuota anual. Un inquilino piensa que el seguro del propietario cubrirá también sus muebles. Una comunidad imagina que el seguro comunitario alcanza las viviendas por dentro. Luego llega el perito y saca el bisturí: esto sí, esto no, esto con límite, esto excluido, esto depende del origen, esto exige factura, esto necesita informe. La realidad contractual tiene menos corazón que un ladrillo.
El Consorcio de Compensación de Seguros tampoco es una hucha universal para cualquier incendio. Su función está vinculada a riesgos extraordinarios, como determinados fenómenos naturales o hechos de violencia política o social, no a un incendio doméstico ordinario por sí mismo. Para un fuego común en vivienda, el camino habitual es el seguro privado contratado, con sus coberturas, exclusiones, franquicias y capitales asegurados. Si no hay póliza, o si la póliza es insuficiente, el golpe económico puede ser enorme.
En Morata de Tajuña, hasta que se conozca la causa, cualquier afirmación cerrada sobre quién asumirá los daños sería aventurera. Las aseguradoras querrán saber dónde empezó el fuego, si hubo explosión y por qué, si las viviendas estaban habitadas, si había instalaciones revisadas, si existían obras, si algún suministro falló, si las casas colindantes sufrieron daño por propagación y si las pólizas estaban al corriente. La frase “que lo pague el seguro” suena sencilla, casi balsámica. Pero el seguro, cuando llega el día malo, pide pruebas como quien pide llaves.
Qué pasa si las viviendas estaban alquiladas
No hay confirmación pública, en los primeros datos disponibles, de que las tres casas estuvieran alquiladas ni de la situación concreta de sus ocupantes. Pero la duda es razonable porque afecta a miles de lectores: si una vivienda arrendada queda destruida o inhabitable por un incendio, el inquilino no puede seguir viviendo allí y el contrato entra en zona crítica. La Ley de Arrendamientos Urbanos prevé que, cuando obras de conservación u obras acordadas por autoridad competente hagan inhabitable la vivienda, el arrendatario pueda optar entre suspender el contrato o desistir de él sin indemnización. Suspender significa que se para el plazo y se suspende el pago de la renta hasta que terminen las obras. Desistir significa marcharse, cerrar esa etapa, buscar techo en otro lado.
La teoría parece limpia. La práctica, no tanto. ¿Y si el propietario quiere reparar pero tardará meses? ¿Y si la vivienda se declara en ruina? ¿Y si el inquilino perdió todos sus muebles? ¿Y si la causa fue una instalación que correspondía mantener al arrendador? ¿Y si, al contrario, el incendio nació de un aparato del propio ocupante? Cada respuesta desplaza la carga económica. No es lo mismo reconstruir por un accidente inevitable que reparar un daño causado por imprudencia. En derecho, los matices no son decoración: son dinero.
El propietario, por su parte, no está obligado a hacer magia. Debe conservar la vivienda en condiciones de habitabilidad, pero esa obligación tiene límite cuando hay destrucción de la vivienda por causa no imputable al arrendador. Si la finca se pierde o se declara ruina, el arrendamiento puede extinguirse. El inquilino, a su vez, debe conservar la vivienda con diligencia y responder de daños imputables a él o a personas de su casa. Dicho de otra manera: nadie paga por ser simpático; se paga por obligación legal, contractual o aseguradora.
En las primeras horas, lo recomendable para afectados suele ser conservar cualquier documento útil: contrato de alquiler, pólizas, recibos, fotografías anteriores, facturas de enseres, comunicaciones con el propietario, partes de bomberos cuando estén disponibles, informes técnicos y mensajes del Ayuntamiento. No para convertir una tragedia en una carpeta gris, sino porque después todo el mundo pregunta. Y pregunta mucho.
Morata, el humo y la fragilidad de la vivienda cotidiana
Morata de Tajuña no es una abstracción en un mapa. Es un municipio del sureste madrileño donde una noticia así se oye antes de leerse. Primero la sirena, luego el grupo de WhatsApp, después la foto borrosa, el “¿estáis bien?”, el humo sobre los tejados, los niños que no entienden por qué se cierra el colegio o por qué los adultos hablan más bajo. Los incendios urbanos tienen esa capacidad de romper la rutina con una violencia casi teatral: una tarde normal, una calle normal, una casa normal. Y, de pronto, todo cruje.
La ausencia de heridos no rebaja el impacto material ni emocional. Tres viviendas derrumbadas son tres agujeros en la continuidad de una calle. Son vecinos que quizá no vuelvan a dormir allí durante mucho tiempo, propietarios que tendrán que enfrentarse a informes y presupuestos, aseguradoras calculando daños, técnicos midiendo estabilidad, administración local gestionando restricciones y colegios o instalaciones públicas pendientes de reapertura. La vida municipal, tan acostumbrada a los ritmos pequeños, se queda de golpe bajo una nube áspera.
También hay una lección incómoda, aunque no conviene convertirla en sermón. Los incendios domésticos recuerdan la importancia de revisar instalaciones eléctricas, calderas, gas, chimeneas, estufas, alargadores, enchufes múltiples y sistemas de detección. No porque sepamos que algo de eso haya ocurrido en Morata de Tajuña, que no lo sabemos, sino porque casi todos los fuegos empiezan pareciendo imposibles. Nadie mira una regleta caliente y piensa en un derrumbe. Nadie enciende una estufa creyendo que la tarde va a acabar con bomberos. La desgracia suele entrar vestida de costumbre.
La investigación deberá aclarar si hubo una causa accidental, técnica, negligente o externa. Hasta entonces, la prudencia informativa es una forma de respeto. A los afectados, porque no necesitan rumores añadidos a los cascotes. A los vecinos, porque el miedo se multiplica cuando se rellena con fantasías. Y al lector, porque merece algo más que una frase hinchada y un culpable de cartón piedra.
La factura llegará después del humo
Cuando se apagan las llamas empieza otra combustión, más lenta: la de los expedientes. Habrá que determinar si las viviendas pueden ser reconstruidas, si alguna parte debe demolerse, si hay daños en inmuebles colindantes, si los suministros se pueden restablecer, si los equipamientos próximos recuperan actividad y qué familias o propietarios necesitan apoyo inmediato. También habrá que esperar a los informes técnicos y periciales para saber qué originó el incendio y si existe responsabilidad atribuible a alguien.
En lo esencial, la noticia deja tres certezas y una gran incógnita. Las certezas: tres viviendas unifamiliares se han derrumbado, no se han registrado heridos ni personas atrapadas, y la zona ha requerido medidas preventivas por humo y seguridad. La incógnita: por qué ocurrió exactamente. Hasta que esa pieza encaje, la culpa no tiene dueño y la factura no tiene destinatario definitivo.
Morata de Tajuña queda ahora en esa pausa rara que sigue a los incendios: olor a mojado y quemado, vallas, vecinos mirando de reojo, técnicos entrando con casco, llamadas al seguro, preguntas de familia, silencio en las aulas clausuradas. El fuego hace ruido al llegar, pero sus consecuencias hablan bajo y durante semanas. A veces meses. Lo urgente era que no hubiera víctimas. Lo siguiente será saber si esas casas pueden volver a ser casas, y quién debe pagar para que el agujero no se convierta también en ruina económica.


¿Cuáles son las mejores armas de Apex Legends? Tier list Temporada 30

Por qué desaparecen los pisos de alquiler en España: el efecto de los decretos de vivienda

¿Dónde golpeará más fuerte la lluvia este fin de semana en España?

¿Por qué Francia congela los salarios públicos y frena las pensiones?

¿Por qué unos robots con IA saltaron a un horno de acero fundido?

¿Cuánto vivimos? La esperanza de vida mundial regresa a los 73,3 años

¿Por qué el Supremo israelí permite competir a los partidos árabes?

¿Qué cambia con la nueva pista de China en el mar de China Meridional?

¿Por qué el GP de Baréin se corre en Malasia? Leclerc manda en Sepang

¿Por qué Telecinco firma su peor septiembre histórico al caer al 8,4%?

 Actualidad
¿Qué se sabe hoy de los terremotos de Venezuela y cómo sigue el país?

 Salud
¿Por qué me duelen las piernas por dentro? Causas, síntomas y alertas

 Naturaleza
¿Dónde siguen activos los incendios en España este 28 de septiembre?

 Economía
¿Cómo funciona la nueva cuenta de Revolut al 3,51% TAE en España?

 Actualidad
¿Qué pasó con el terremoto de Colombia? Balance, víctimas y réplicas

 Actualidad
San Miguel 2026: fecha, día de la semana y santoral

 Actualidad
¿Cuánto cuesta el desfile de la Fiesta Nacional en Madrid en 2026?

 Economía
¿Cuándo llega Kaufland a España y qué ciudades tendrán compra online?

 Ocio
¿Cuándo es Halloween 2026 en España y qué día se celebra este año?

 Actualidad
Calendario laboral 2026: ¿cuántos días festivos tendrás en España?

 Salud
¿Por qué mi sudor huele mal y antes no? Causas y cuándo preocuparse

 Ocio
¿Cómo queda la Liga Endesa? Fichajes, bajas y renovaciones 2026-27